Страхування від воєнних ризиків 2026: як обрати поліс

Страхування майна від воєнних ризиків у 2026 році стало дорожчим на 15-20%. Ключові зміни стосуються розширеного списку винятків та ускладненої процедури доведення збитків.
Страхування майна від воєнних ризиків у 2026 році зазнало суттєвих змін, а ціни на поліси зросли в середньому на 15-20% порівняно з попередніми роками. Основна складність для українців, які хочуть захистити свої активи в Україні, полягає в тому, що страхові компанії посилили вимоги до документації та розширили перелік винятків, що не підлягають відшкодуванню.
Тепер при виборі полісу потрібно звертати увагу не лише на ціну, а й на чіткі визначення «воєнного ризику» та територію покриття. Досвід, отриманий з 2022 року, показує, що найчастіше проблеми виникають на етапі фіксації збитків та отримання виплат. Тому головне завдання при виборі нового полісу — детально проаналізувати умови договору, особливо пункти про франшизу (власну участь у збитках) та процедуру комунікації зі страховою компанією в умовах обмеженого доступу до об'єкта. 
Що змінилося у страхуванні 2026 У 2026 році ринок страхування від воєнних ризиків адаптувався до тривалої нестабільності. На практиці це означає кілька ключових змін, які безпосередньо впливають на власників нерухомості та бізнесу. Основні нововведення:
- Зростання тарифів: Вартість полісів зросла. Якщо раніше можна було знайти пропозиції за 0.5% від вартості майна, то зараз середній тариф коливається в межах 0.7-1.2%.
- Звуження географії покриття: Деякі страховики повністю виключили з покриття області, наближені до зони бойових дій, навіть якщо там немає активних боїв. Уважно перевіряйте, чи входить ваш регіон до списку покриття.
- Посилення вимог до доказів: Тепер для отримання виплати часто вимагають не лише довідку від ДСНС чи поліції, а й висновки незалежних експертів, що може бути складно та дорого організувати дистанційно.
- Збільшення франшизи: Безумовна франшиза (сума, що не відшкодовується) зросла і може сягати 5-10% від страхової суми, що робить страхування дрібних пошкоджень невигідним.
Ключові пункти для перевірки полісу
Перед підписанням договору страхування, команда NAVI MIGRANT радить перевірити кожен пункт. Не покладайтеся на усні запевнення менеджера. Ось чек-лист для аналізу полісу:
- Визначення «воєнного ризику»: Переконайтеся, що договір чітко покриває пошкодження від уламків ракет, БПЛА, дії ППО, а не лише пряме влучання.
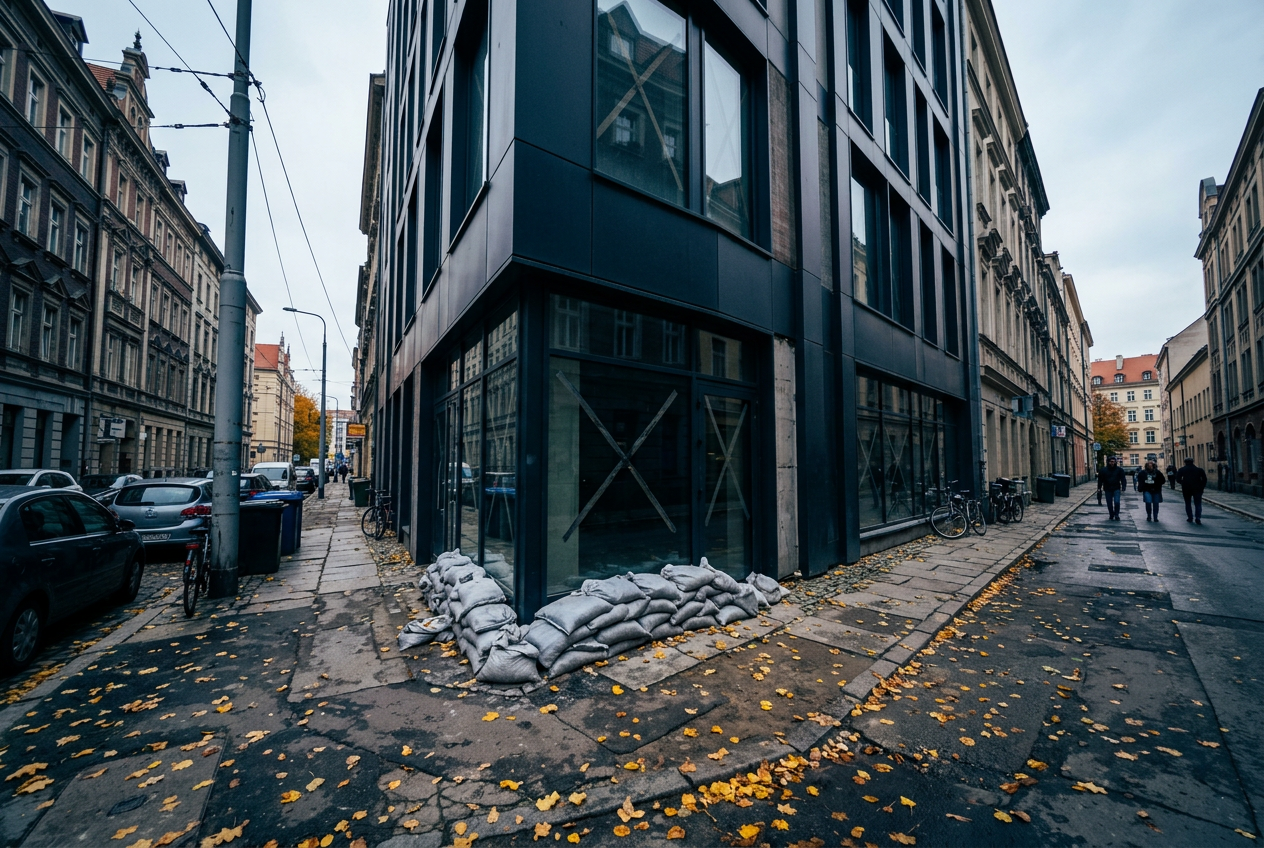
- Список винятків: Зверніть увагу на винятки. Зазвичай не покриваються ядерні, хімічні, біологічні атаки, конфіскація майна окупаційною владою та пошкодження на тимчасово окупованих територіях.
- Територія дії: Чи чітко вказано, що поліс діє на всій підконтрольній території України? Чи немає двозначних формулювань про «зони активних бойових дій»?
- Процедура фіксації збитків: Як саме ви маєте повідомити про страховий випадок? Які терміни? Чи можлива онлайн-фіксація через фото та відео?
- Терміни виплати: У договорі має бути чітко прописаний максимальний термін для ухвалення рішення та здійснення виплати після надання всіх документів. Планування фінансової безпеки — важливий крок для кожного, хто будує нове життя в Польщі. Якщо ви розглядаєте можливість відкриття бізнесу, дізнайтеся, що вигідніше у 2026 році: Sp. z o.o. чи JDG.
На чому економлять страхові компанії
Досвід наших клієнтів показує, що низька ціна полісу часто приховує невигідні умови. Страховики використовують кілька способів, щоб мінімізувати свої виплати. Це не шахрайство, а легальні пункти в договорі, які люди часто не читають.
Дрібний шрифт та розмиті формулювання
Найпоширеніша пастка – це нечіткі визначення. Наприклад, формулювання «територія активних бойових дій» може трактуватися страховою на свій розсуд, а не згідно з офіційним переліком Мінреінтеграції. Це дає змогу відмовити у виплаті, якщо ваш населений пункт був у цьому списку хоча б один день.
Ускладнена процедура доведення
Ще один спосіб – вимога надати документи, які фізично неможливо отримати. Наприклад, висновок експертизи з особистим оглядом зруйнованого об'єкта, до якого немає безпечного доступу. Якщо у вас виникли труднощі з легалізацією перебування чи роботи, наприклад, при зміні роботодавця, важливо діяти за інструкцією, щоб не втратити дозвіл.
Детальніше про це читайте в статті про зміну роботи на карті побиту. Порада від NAVI MIGRANT: Якщо ви не впевнені в умовах договору, краще звернутися за консультацією до юриста, ніж втратити значно більшу суму. Наша команда може допомогти вам розібратися в складних юридичних аспектах. Напишіть нам, щоб отримати консультацію.
Що робити прямо зараз Якщо у вас є майно в
Україні, яке ви хочете застрахувати, або ваш поточний поліс скоро закінчується, дійте за таким алгоритмом:
- Зберіть пропозиції: Зверніться до 3-4 провідних страхових компаній, які пропонують цей продукт. Запитайте проєкти договорів.
- Порівняйте умови: Створіть таблицю та порівняйте ключові параметри: страхову суму, вартість премії, розмір франшизи, перелік ризиків, винятки та процедуру врегулювання.
- Оцініть вартість майна: Проведіть актуальну оцінку вашої нерухомості. Страхування за заниженою вартістю призведе до меншої виплати.
- Підготуйте документи: Заздалегідь зберіть цифрові копії правовстановлюючих документів на майно та вашого паспорта.
- Прийміть рішення: Оберіть не найдешевший, а найбільш збалансований варіант з прозорими умовами та надійною репутацією страховика.
Погляд NAVI MIGRANT: досвід наших клієнтів
У своїй практиці ми бачимо, що багато українців у Польщі відкладають питання страхування активів в Україні, вважаючи це занадто складним. Проте, як показує досвід, невизначеність щодо майбутнього змушує багатьох залишатися за кордоном. Про це ми детально писали в аналітиці про те, чи повернуться українці додому.
Наш клієнт, власник невеликого комерційного приміщення у Харкові, у 2024 році отримав відмову у виплаті, оскільки його поліс покривав лише «пряме влучання». Пошкодження ж були спричинені вибуховою хвилею. У 2025 році, обираючи новий поліс, ми допомогли йому знайти варіант з розширеним покриттям, що включало «побічні збитки від воєнних дій».
Це коштувало на 25% дорожче, але дало реальний захист. Цей кейс ілюструє головний висновок: досвід, навіть негативний, є цінним ресурсом. Він вчить нас читати договори уважніше і не економити на ключових умовах, які забезпечують реальний, а не ілюзорний захист.
Захист активів є частиною побудови стабільного майбутнього, так само як і легалізація бізнесу чи отримання дофінансування на власну справу у Польщі. 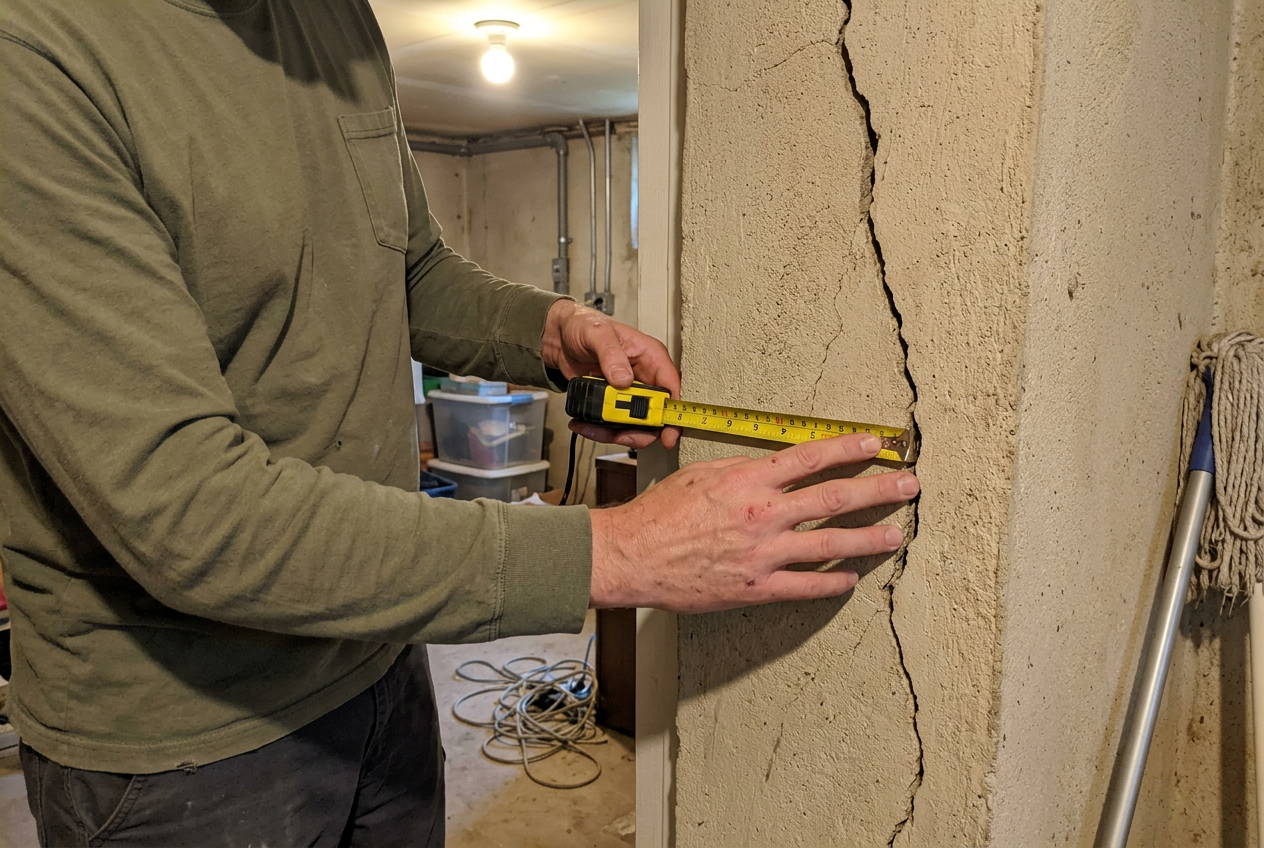
Оцініть цю статтю
Ще немає оцінок — будьте першим
Наведіть і клікніть на зірку
Консультація з легалізації
Оля допоможе з картою побиту, громадянством, PESEL та документами.
Залишити заявкуСупровід документів у Польщі
Оберіть потрібну послугу і залиште контакт для консультації.
Переглянути послугиРекомендовані статті
Переказ грошей в Україну 2026: як не переплатити на курсі
Найвигідніше переказувати гроші з Польщі в Україну через онлайн-сервіси. Вони пропонують найкращий курс та мінімальні комісії, що дозволяє зекономити до 5-7% порівняно з банками чи поштою.
Ліміти готівки в Польщі 2026: як не отримати штраф (кейс)
Ліміт готівкових розрахунків між підприємцями в Польщі становить 15 000 zł. Для фізичних осіб ліміту немає, але є нюанси. Розповідаємо, як наш клієнт уникнув податкових проблем.
Страхування від воєнних ризиків: коли дзвонити в асистанс
Звертатися до асистансу страхування від воєнних ризиків слід після того, як ви опинилися в безпеці та отримали першу допомогу, а не під час повітряної тривоги. Більшість полісів вимагають повідомити про випадок протягом 24-48 годин.